Entonces, ¿por qué podrían tener importancia para la profecía bíblica?
Porque Apocalipsis 13 describe un sistema capaz de establecer una condición para participar en la economía: quien no tenga la marca no podrá comprar ni vender.
Durante siglos era posible comprender lo que el texto decía, pero era mucho más difícil explicar cómo una autoridad podría administrar una restricción de esa magnitud sobre millones o incluso miles de millones de personas.
Hoy esa dificultad está disminuyendo.
Las monedas digitales de bancos centrales, conocidas como CBDC, pueden combinarse con sistemas de identidad digital, pagos electrónicos, trazabilidad y reglas programables capaces de condicionar el uso de determinados fondos.
Eso no significa que las CBDC actuales sean la Marca de la Bestia.
Tampoco significa que los bancos centrales estén construyendo conscientemente el futuro sistema del Anticristo.
Significa algo diferente:
la tecnología está haciendo posible un nivel de control económico que durante gran parte de la historia habría sido extraordinariamente difícil de implementar a gran escala.
Y esa diferencia merece nuestra atención.
¿Qué dice realmente Apocalipsis 13 sobre comprar y vender?
Apocalipsis 13:16-17 describe un sistema en el que la posibilidad de comprar y vender queda condicionada a llevar la Marca de la Bestia. Desde nuestra interpretación futurista, se trata de una forma de exclusión económica vinculada con la lealtad al Anticristo. El pasaje presenta este control dentro de un escenario en el que la Bestia ejerce autoridad y el Falso Profeta conduce a las personas hacia su adoración. Leer Apocalipsis 13 en Bible Gateway
Apocalipsis 13:17 (NVI) “de modo que nadie pudiera comprar ni vender, a menos que llevara la marca, que es el nombre de la bestia o el número de ese nombre”.
El texto no habla solamente de persecución religiosa sino que describe algo mucho más específico: la capacidad de excluir económicamente a una persona porque no cumple una condición determinada por el sistema.
Para que esto pueda funcionar literalmente se necesita resolver varios problemas prácticos:
- Primero, identificar a las personas.
- Segundo, saber qué personas cumplen la condición establecida.
- Tercero, relacionar su identidad con su capacidad de realizar transacciones.
- Y cuarto, impedir efectivamente que compren o vendan cuando no cumplen esa condición.
Durante casi toda la historia esas cuatro funciones eran muy difíciles de integrar.
Una persona podía utilizar dinero en efectivo o intercambiar bienes directamente, lo que la volvía eventualmente anónima en el sistema. Podía desplazarse entre comercios o ciudades. La información estaba fragmentada entre instituciones, ciudades y países.
Incluso los regímenes totalitarios más poderosos necesitaban una enorme estructura humana para identificar, vigilar y controlar individualmente a su población.
La digitalización está cambiando ese problema.
¿Qué es una CBDC?
Una CBDC (Central Bank Digital Currency, o moneda digital de banco central) es una forma digital de dinero emitido por un banco central.
Es dinero emitido por un banco central en formato digital.
No es lo mismo que Bitcoin u otra criptomoneda descentralizada, y tampoco es exactamente igual al dinero que vemos actualmente en una cuenta bancaria.
Cuando depositamos dinero en un banco comercial, ese saldo representa principalmente una obligación de ese banco hacia nosotros. Una CBDC representa directamente dinero emitido por el banco central, pero en forma digital.
Existen principalmente dos tipos.
- Las CBDC mayoristas están destinadas a operaciones entre bancos e instituciones financieras.
- Las CBDC minoristas están destinadas potencialmente a ciudadanos y empresas y pueden utilizarse para realizar transacciones cotidianas.
Esta diferencia importa.
Una plataforma utilizada por bancos para liquidar operaciones financieras internacionales no constituye por sí misma un sistema capaz de decidir si una persona puede comprar alimentos.
Una CBDC minorista, en cambio, puede integrarse directamente en la actividad económica de los ciudadanos.
Y la exploración de estas tecnologías ya tiene alcance mundial.
¿Qué tan avanzadas están las CBDC en el mundo?
Las CBDC son objeto de investigación, desarrollo y pruebas en gran parte del sistema financiero mundial. La encuesta más reciente publicada por el Banco de Pagos Internacionales (BIS) encontró que 85 de los 93 bancos centrales consultados, equivalentes al 91%, estaban explorando una CBDC minorista, mayorista o ambas. Las jurisdicciones participantes representaban el 78% de la población mundial y el 94% de la producción económica global. El BIS precisa además que los proyectos mayoristas están, en conjunto, más avanzados que los minoristas.
Esto significa que la digitalización del dinero emitido por bancos centrales ya forma parte de la transformación del sistema monetario mundial, aunque el grado de avance, el diseño y los objetivos varían entre jurisdicciones
¿Las CBDC pueden ser programables?
Sí. Una CBDC puede diseñarse con funciones programables que condicionen cómo pueden utilizarse determinados fondos. Esto es relevante porque demuestra que el dinero digital puede incorporar reglas de uso, no solo representar una cantidad.
La programabilidad puede incluir, por ejemplo, una fecha de expiración, una zona geográfica, una categoría de comercio o determinados destinatarios. Estas capacidades no son solamente teóricas pues ya se están probando en proyectos de CBDC.
El Reserve Bank of India explica oficialmente que la función de programabilidad de su rupia digital permite que una entidad patrocinadora, como un gobierno o una empresa, asegure que determinados fondos sean utilizados para una finalidad específica.
La documentación del banco central indio menciona parámetros como fecha de expiración, ubicación geográfica, categoría del comercio y destinatario comercial específico.
El RBI también informa que se están probando usos programables para transferencias destinadas a agricultores, créditos agrícolas y asignaciones de empleados para combustible o alimentación.
Esto permite visualizar concretamente qué significa dinero programable:
- Una cantidad de dinero podría funcionar solamente hasta una determinada fecha.
- Podría utilizarse únicamente dentro de una zona geográfica.
- Podría funcionar solamente en determinados tipos de comercios.
- O podría estar limitada a determinados destinatarios.
Actualmente esas funciones pueden utilizarse con objetivos legítimos, por ejemplo para garantizar que un subsidio público se destine a la finalidad para la cual fue entregado.
Ese no es el punto que estamos señalando.
Lo que observamos es la capacidad tecnológica.
El dinero ya no tiene necesariamente que ser solamente una cantidad.
También puede contener reglas.
¿Puede un gobierno decidir qué podemos comprar con dinero digital?
Sí, técnicamente puede construirse dinero digital cuyo uso quede condicionado por determinadas reglas. Esto no significa que todas las CBDC actuales estén diseñadas para controlar lo que una persona compra, sino que la capacidad tecnológica para imponer condiciones existe.
Por eso es importante distinguir entre lo que una CBDC permite técnicamente y las restricciones que cada gobierno, banco central o legislación decide aplicar en un momento determinado.
Aquí es importante distinguir entre una capacidad tecnológica y una decisión política o regulatoria sobre cómo utilizarla.
El Banco Central Europeo ofrece un ejemplo muy claro.
El BCE declara que el futuro euro digital no será dinero programable. Según su diseño actual, no se podrá impedir que una persona lo utilice en determinados lugares, momentos o destinatarios.
Esa declaración es relevante para describir el proyecto europeo actual.
Pero no significa que la tecnología sea incapaz de incorporar restricciones.
Seamos claros, la declaración del BCE describe correctamente el diseño y el marco político actual del euro digital, pero no constituye una limitación inherente de la tecnología. Un diseño futuro podría cambiar si cambian la legislación o la visión política. Por eso debemos distinguir entre las salvaguardas institucionales vigentes y las capacidades que la tecnología permite.
Y el sistema político descrito en Apocalipsis 13 no corresponde a ninguno de los gobiernos democráticos que actualmente desarrollan estas tecnologías.
Por eso, desde una perspectiva profética, la pregunta verdaderamente importante no es solamente:
¿Qué prometen hacer hoy los bancos centrales con estas monedas?
También debemos preguntar:
¿Qué permitiría hacer esta infraestructura si en el futuro quedara bajo una autoridad que decidiera utilizar todas sus capacidades de control?
Esa segunda pregunta cambia significativamente el análisis.
¿Por qué el dinero digital no es el problema principal?
Porque el carácter digital del dinero no produce por sí mismo control económico. La relevancia aparece cuando el dinero digital se integra con sistemas capaces de identificar al usuario, registrar la transacción y autorizarla, condicionarla o rechazarla.
Hace décadas que utilizamos dinero electrónico. Pagamos mediante tarjetas, realizamos transferencias, utilizamos aplicaciones bancarias y compramos por internet.
La transformación se ha producido principalmente porque estas tecnologías son convenientes y ofrecen beneficios enormes.
Pero mientras eso ocurría también cambió algo estructural.
En una transacción en efectivo, una persona entrega dinero directamente a otra, sin consultar a nadie si ese dinero está autorizado para participar en la operación.
En cambio, en una transacción digital aparece normalmente un sistema intermediario. Ese sistema recibe una solicitud, comprueba determinados datos y finalmente autoriza o rechaza la operación.
Ahí aparece una diferencia fundamental:
un sistema capaz de autorizar una transacción también posee la capacidad técnica de rechazarla.
Y si puede identificar a quien realiza la operación, también puede aplicar reglas diferentes dependiendo de quién sea esa persona.
La digitalización no crea automáticamente control económico, pero crea una infraestructura sobre la cual ese control puede ejecutarse.
¿Ya puede excluirse económicamente a una persona sin utilizar una CBDC?
Sí. El sistema financiero actual ya permite identificar a determinadas personas y restringir rápidamente su acceso a cuentas u otros servicios, incluso sin utilizar una CBDC.
Un ejemplo verificable ocurrió en Canadá en febrero de 2022, durante las protestas conocidas como Freedom Convoy, cuando el gobierno utilizó poderes extraordinarios derivados de la Emergencies Act para congelar determinados productos financieros vinculados con personas relacionadas con las protestas.
Según información oficial del Ministerio de Finanzas canadiense, se congelaron aproximadamente 280 productos financieros, por un total cercano a 8 millones de dólares canadienses. También se identificaron 170 direcciones de Bitcoin.
El propósito aquí no es discutir si las protestas eran justificadas y tampoco estamos diciendo que Canadá haya implementado algo equivalente a la Marca de la Bestia.
Pero el episodio demostró una capacidad concreta: el sistema financiero moderno ya permite identificar determinadas personas y restringir rápidamente su acceso a servicios financieros.
En enero de 2026, la Corte Federal de Apelaciones de Canadá confirmó que la invocación de la Emergencies Act había sido irrazonable y excedido la autoridad legal del gobierno, y que determinadas medidas infringieron derechos protegidos por la Carta Canadiense de Derechos y Libertades, por lo que las instituciones democráticas permitieron posteriormente revisar judicialmente la decisión.
Pero desde nuestro análisis tecnológico, el hecho esencial ya había ocurrido: la capacidad de exclusión existía y pudo ejecutarse.
Y todo eso ocurrió sin necesidad de una CBDC.
Entonces, ¿qué cambiaría realmente con las CBDC?
La diferencia potencial de una CBDC está en su arquitectura. Puede integrar dinero de banco central directamente en una infraestructura digital capaz de conectarse con identidad, programabilidad y otros sistemas de pago. Esto puede reducir intermediaciones y hacer más directa la ejecución de determinadas reglas.
Por eso, la pregunta no es si el dinero digital actual ya permite restricciones sino qué capacidades adicionales pueden integrarse en una infraestructura monetaria diseñada desde su origen para operar digitalmente.
Actualmente el dinero electrónico se encuentra distribuido entre bancos, procesadores de pago, tarjetas, aplicaciones y otras instituciones.
Una CBDC puede introducir dinero emitido directamente por el banco central dentro de una infraestructura creada desde su origen para operar digitalmente.
Si además esa infraestructura admite programabilidad, interoperabilidad y conexión con sistemas de identidad, las decisiones pueden incorporarse más profundamente al funcionamiento mismo del dinero.
Por eso, el punto profético es que una CBDC puede convertirse en una pieza especialmente eficiente dentro de una infraestructura de control si algún día una autoridad decide utilizarla con ese propósito.
¿Por qué la identidad digital es fundamental?
La identidad digital es relevante porque un sistema que pretenda decidir quién puede comprar o vender necesita primero identificar de manera confiable a cada persona y relacionarla con sus transacciones.
La digitalización de los pagos está ocurriendo paralelamente al desarrollo de sistemas digitales de identidad.
El Banco Mundial describe actualmente la infraestructura pública digital mediante tres componentes fundamentales: identidad digital, pagos digitales e intercambio seguro de datos.
Su programa global ayuda a más de 80 países a desarrollar este tipo de infraestructura.
Los propósitos declarados pueden generar beneficios reales:
- Una identidad digital puede facilitar el acceso a servicios y reducir fraudes.
- Los pagos digitales pueden aumentar la inclusión financiera.
- El intercambio de información puede hacer más eficientes los servicios públicos.
Nuestro argumento no requiere negar ninguno de esos beneficios.
Lo que merece atención es la arquitectura que aparece cuando las piezas comienzan a integrarse.
Identidad + pagos + datos.
Un sistema que sabe quién eres puede relacionar esa identidad con una cuenta o billetera, registrar las operaciones y eventualmente puede aplicar reglas sobre ellas.
Ese conjunto de capacidades se acerca mucho más al problema práctico planteado por Apocalipsis 13.
¿Sería necesaria una moneda digital única mundial?
No. Apocalipsis 13 no exige una moneda única mundial: exige un sistema capaz de condicionar quién puede comprar y vender. Tecnológicamente, ese control podría operar mediante sistemas interoperables que mantengan monedas diferentes.
Durante años ha sido común imaginar que el sistema económico del Anticristo requeriría una única moneda mundial.
Pero Apocalipsis nunca dice eso.
El texto dice que nadie podrá comprar ni vender sin cumplir una condición.
Describe control del acceso económico. No identifica una moneda.
Tecnológicamente tampoco es necesaria una moneda única.
Lo que se necesita es interoperabilidad.
El Banco de Pagos Internacionales está experimentando con este principio mediante el Proyecto Agorá, una plataforma compartida y programable destinada a pagos mayoristas transfronterizos.
En julio 2026, el Projecto Agorá realizó pruebas con valor monetario real en un entorno controlado, participando veintiocho instituciones financieras y bancos centrales de Asia, Europa y Norteamérica, completando transacciones en distintas monedas, incluyendo francos suizos, euros, libras esterlinas, yenes, wones y dólares estadounidenses.
Agorá no es un sistema de control de ciudadanos. Su relevancia aquí es estrictamente técnica: las pruebas demostraron la viabilidad de liquidar transacciones reales sobre una plataforma compartida, programable y multidivisa, sin necesidad de convertir todas las monedas en una sola.
El sistema económico de Apocalipsis 13, por tanto, no necesariamente necesitaría una moneda mundial.
Podría necesitar sistemas suficientemente conectados.
¿Qué ocurre cuando se integran CBDC, identidad digital e inteligencia artificial?
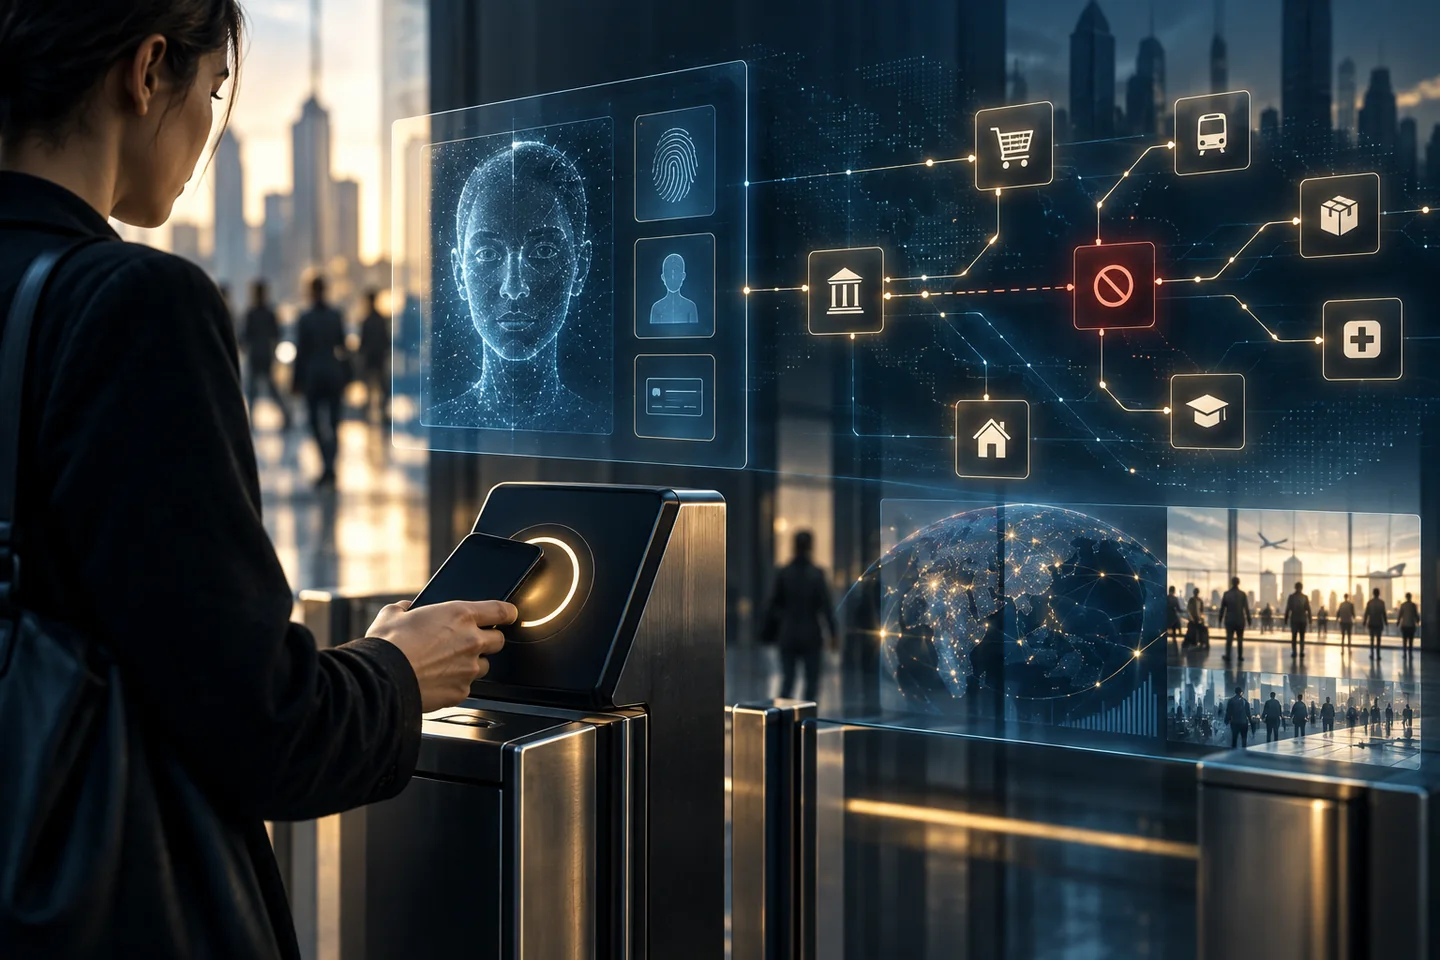
Cuando dinero digital, identidad, datos, programabilidad, interoperabilidad e inteligencia artificial se integran, aparece técnicamente la posibilidad de identificar a una persona y determinar automáticamente si está autorizada para realizar una transacción. Esa convergencia, más que una tecnología aislada, es lo relevante para comprender la viabilidad práctica de Apocalipsis 13. Consideremos las piezas por separado:
- Existe dinero completamente digital.
- Existen CBDC minoristas en fase de prueba o desarrollo.
- Existe dinero digital programable.
- Existen identidades digitales.
- Existen sistemas capaces de registrar transacciones prácticamente en tiempo real.
- Existen mecanismos financieros para congelar cuentas o impedir determinadas operaciones.
- Existen plataformas que permiten interoperabilidad entre sistemas monetarios diferentes.
- Y existe inteligencia artificial capaz de analizar enormes cantidades de información y automatizar decisiones.
Cada una de esas tecnologías tiene usos legítimos y el punto profético no consiste en declararlas malignas.
La pregunta aparece cuando pensamos qué ocurriría si todas esas capacidades se integraran bajo una misma autoridad.
Entonces aparece técnicamente algo que durante casi toda la historia de la humanidad habría sido extraordinariamente difícil de administrar: un sistema capaz de identificar individualmente a una persona y determinar automáticamente si está autorizada para participar en una transacción económica.
Ese es el verdadero cambio.
¿Qué relación tienen entonces las CBDC con Apocalipsis 13?
Las CBDC no aparecen en la Biblia, pero pueden aportar capacidades tecnológicas compatibles con el control económico descrito en Apocalipsis 13. La relación es de infraestructura y capacidad, no de identidad profética.
La Biblia no dice que el Anticristo utilizará una CBDC.
Tampoco dice que eliminará el efectivo mediante una moneda digital mundial, sino que describe el resultado: una autoridad podrá determinar quién compra y quién vende.
Las CBDC resultan relevantes porque pueden formar parte de una infraestructura que facilite técnicamente ese resultado.
Más que buscar el mecanismo específico, debemos comenzar a comprender qué capacidades se necesitan.
Y entonces veremos que muchas de esas capacidades ya existen.
¿Las CBDC son la Marca de la Bestia?
No. Una CBDC es una tecnología monetaria, mientras que la Marca de la Bestia aparece en Apocalipsis como una señal de pertenencia y lealtad asociada con la adoración de la Bestia. Una CBDC podría formar parte de la infraestructura económica del sistema, pero no es por sí misma la Marca.
La Marca de la Bestia no aparece en Apocalipsis simplemente como un instrumento financiero.
Apocalipsis 13 la relaciona con la autoridad de la Bestia y Apocalipsis 14 relaciona recibir la marca con la adoración a la Bestia y a su imagen. Puedes profundizar en el artículo ¿Qué es la Marca de la Bestia y qué significa el 666?
Por eso no existe fundamento bíblico para afirmar que alguien pueda recibir accidentalmente la Marca de la Bestia por usar una tarjeta, pagar con el teléfono, tener una identidad digital o utilizar una CBDC.
La infraestructura es tecnológica, pero la marca implica lealtad.
Confundir ambas cosas lleva a identificar cada innovación con la Marca de la Bestia.
Pero existe también el error contrario: pensar que porque una CBDC no es la Marca de la Bestia, entonces no tiene ninguna relevancia para comprender cómo podría funcionar el sistema económico descrito por Juan.
Las dos afirmaciones pueden ser ciertas simultáneamente:
Una CBDC no es en sí misma la Marca de la Bestia, pero podría formar parte de la infraestructura que algún día haga posible un sistema de control económico semejante al descrito en Apocalipsis 13.
¿Los bancos centrales están preparando conscientemente el sistema del Anticristo?
No existe evidencia de que los bancos centrales estén desarrollando CBDC con el propósito consciente de preparar el sistema del Anticristo. Sus objetivos declarados incluyen modernización de sistemas financieros, eficiencia, inclusión, resiliencia de pagos e innovación. Nuestra atención está puesta en las capacidades de la infraestructura, no en atribuir motivaciones proféticas a sus desarrolladores.
Reconocer esa diferencia permite analizar los riesgos y capacidades reales sin convertir el artículo en una teoría sobre las intenciones de personas o instituciones actuales.
Un error común que procede de comunicaciones sensacionalistas es atribuir a personas o instituciones un rol o participación consciente en buscar el surgimiento del Anticristo o del gobierno del mal. En mi opinión, esa es una distracción del maligno para dirigir nuestras miradas hacia personas, en lugar de concentrarnos en el estudio bíblico y la comprensión del escenario en el cual se cumplirán las señales.
No necesitamos construir una teoría conspirativa para reconocer la relevancia de estas tecnologías.
La capacidad de una infraestructura no depende exclusivamente de las intenciones de quienes la construyeron inicialmente.
La tecnología es una herramienta.
La cuestión aparece en quién la controla, para qué la utiliza y qué límites existen sobre ese poder.
¿Estamos viendo el cumplimiento de Apocalipsis 13?
No podemos afirmar que las CBDC o la identidad digital sean el cumplimiento de Apocalipsis 13. Lo que sí podemos observar es que varias condiciones tecnológicas necesarias para un sistema de control económico a gran escala están apareciendo.
Las CBDC no cumplen por sí solas Apocalipsis 13 y la identidad digital tampoco.
Son condiciones tecnológicas que pueden aumentar la viabilidad de un escenario futuro.
Las señales cumplen la profecía. Las condiciones preparan el escenario.
Desde nuestra interpretación, Apocalipsis 13 describe acontecimientos que todavía tendrán su cumplimiento durante el futuro gobierno del Anticristo.
Lo que podemos analizar hoy es si las condiciones necesarias para que ese sistema funcione están apareciendo.
Algunas de las barreras técnicas que hacían extremadamente difícil implementar ese control durante generaciones están desapareciendo.
¿Existe hoy un sistema mundial capaz de controlar quién compra y vende?
No. De acuerdo con la evidencia pública disponible, actualmente no existe una única infraestructura global ni una autoridad mundial capaz de identificar a toda la población y decidir de forma centralizada quién puede comprar o vender. Los sistemas continúan fragmentados entre países, monedas, instituciones, plataformas y marcos legales diferentes.
Decir que el sistema de Apocalipsis 13 ya existe sería incorrecto.
Pero existe una diferencia enorme entre afirmar que el sistema ya existe y observar que las capacidades necesarias para construirlo son cada vez más reales.
La segunda afirmación sí puede sostenerse.
¿Qué ha cambiado para que el control económico global sea técnicamente imaginable?
Lo que ha cambiado es la posibilidad de integrar tecnologías que antes funcionaban separadamente: identidad verificable, dinero digital, trazabilidad, programabilidad, automatización e interoperabilidad. En conjunto, permiten imaginar técnicamente un sistema capaz de aplicar restricciones económicas individuales a gran escala.
Durante casi dos mil años un lector podía creer por fe que algún día existiría un sistema capaz de impedir que una persona comprara o vendiera.
Pero explicar cómo podría administrarse algo semejante a escala mundial era mucho más difícil.
Hoy podemos describir un mecanismo técnicamente plausible.
Eso no demuestra que estamos observando el cumplimiento de Apocalipsis 13, pero sí significa que la profecía ya no describe un mecanismo económicamente imposible de imaginar.
¿Cuál es el verdadero centro de Apocalipsis 13: el dinero o la lealtad?
El centro de Apocalipsis 13 no es el dinero sino la lealtad. El control económico funciona como un mecanismo de presión para exigir adhesión y adoración a la Bestia; las CBDC o el dinero digital son relevantes proféticamente sólo si forman parte de esa infraestructura.
El control económico es el mecanismo mediante el cual esa lealtad será presionada.
La pregunta definitiva del texto no será si una persona prefiere efectivo, tarjeta o moneda digital. Será si está dispuesta a someterse a la Bestia para continuar participando del sistema.
Apocalipsis 20:4 recuerda a quienes se negaron a adorar a la Bestia y a su imagen y por ello rechazaron recibir su marca.
Su victoria no consistió en haber encontrado una tecnología alternativa, sino que consistió en permanecer fieles a Cristo.
¿Qué podemos afirmar y qué no?
Podemos afirmar que:
- Apocalipsis 13 describe un sistema en el que la capacidad de comprar y vender queda condicionada a la adhesión al sistema de la Bestia.
- Las CBDC son monedas digitales emitidas por bancos centrales y existen proyectos minoristas y mayoristas en distintas etapas de desarrollo a nivel mundial.
- Algunas CBDC ya experimentan con funciones de programabilidad.
- Esa programabilidad puede incluir parámetros como fecha, ubicación geográfica, categoría comercial o destinatario.
- Existen sistemas digitales de identidad, pagos e intercambio de datos que pueden integrarse.
- Los sistemas financieros actuales ya permiten restringir el acceso de personas identificadas a cuentas y otros servicios financieros.
- Existen tecnologías que permiten una interoperabilidad creciente entre diferentes sistemas monetarios.
- Todo esto hace técnicamente más plausible un sistema capaz de controlar el acceso económico a gran escala.
Lo que no podemos afirmar es que:
- Las CBDC sean la Marca de la Bestia.
- Una moneda digital determinada será utilizada por el Anticristo.
- El futuro sistema exigirá una única moneda mundial.
- Los bancos centrales estén conscientemente preparando el gobierno del Anticristo.
- Los actuales proyectos de identidad digital, CBDC o interoperabilidad financiera constituyan el cumplimiento de Apocalipsis 13.
Entre negar cualquier relevancia profética a estos desarrollos y declarar que cada innovación es la Marca de la Bestia existe una posición mucho más responsable:
observar las capacidades, compararlas con el escenario bíblico y mantener claramente los límites de lo que podemos afirmar.
Preguntas relacionadas
¿Las CBDC son la Marca de la Bestia?
No. Apocalipsis presenta la Marca de la Bestia dentro de un contexto de autoridad, adoración y lealtad. Una CBDC es una tecnología monetaria. Puede tener relevancia como posible infraestructura económica, pero la Biblia no identifica una moneda digital con la marca.
¿Puede una CBDC impedir que una persona compre determinados productos?
Técnicamente, una CBDC puede diseñarse con funciones programables. El Reserve Bank of India ya prueba parámetros como fecha de expiración, ubicación geográfica y categorías comerciales. Eso no significa que todas las CBDC incorporarán esas restricciones en un primer momento, pero demuestra que la capacidad tecnológica existe y es parte de su desarrollo.
¿Una CBDC puede tener fecha de vencimiento?
Sí. Técnicamente pueden programarse determinados fondos de una CBDC con fecha de expiración. El Reserve Bank of India incluye oficialmente la fecha de expiración entre los parámetros de programabilidad probados para su rupia digital.
¿Qué diferencia hay entre una CBDC y una criptomoneda?
Una CBDC es dinero digital emitido por un banco central, mientras que las criptomonedas como Bitcoin operan sobre redes que no representan dinero emitido por un banco central. Sus arquitecturas, su gobernanza y su grado de centralización son diferentes.
¿El euro digital será dinero programable?
Según el diseño y la política actualmente declarados por el Banco Central Europeo, no. El BCE afirma que el euro digital no impondrá restricciones sobre dónde, cuándo o con quién puede utilizarse. Pero esa es una decisión del proyecto europeo actual, no una limitación inherente de la tecnología digital, por lo que, si cambian las definiciones podrían incluirse restricciones de uso.
¿Apocalipsis 13 predice una moneda digital mundial?
No. Apocalipsis 13 no identifica una moneda específica. Lo que describe es un sistema capaz de condicionar quién puede comprar y vender. Técnicamente ese control podría operar mediante sistemas interoperables sin necesidad de que todas las monedas nacionales desaparezcan.
¿Es necesario eliminar el dinero en efectivo para que Apocalipsis 13 pueda cumplirse?
La Biblia no establece ese requisito. Una disminución del efectivo podría facilitar un mayor control de las transacciones, pero Apocalipsis solamente establece el resultado final: quienes no tengan la marca no podrán comprar ni vender.
¿La identidad digital tiene relación con la marca de la bestia y Apocalipsis 13?
La identidad digital no es la Marca de la Bestia. Sin embargo, un sistema que pretenda condicionar económicamente a individuos necesita identificar a cada persona y relacionarla con sus transacciones. La integración de identidad digital, pagos y datos hace técnicamente más plausible esa capacidad.
¿El dinero programable ya existe?
Sí. Existen proyectos CBDC en los que se experimenta con reglas sobre el uso de determinados fondos. La rupia digital de India constituye un ejemplo oficial de CBDC con casos de uso programables.
¿Significa todo esto que estamos viviendo en los últimos tiempos?
Las CBDC por sí solas no responden esa pregunta. Su relevancia está en formar parte de un conjunto más amplio de condiciones tecnológicas, políticas y económicas. Para evaluarlo debemos considerar conjuntamente el escenario bíblico, Israel, las señales descritas por Jesús y otras condiciones contemporáneas. Puedes profundizar leyendo el artículo ¿Estamos viviendo en los últimos tiempos?
Fuentes y textos para profundizar
Biblia: Apocalipsis 13:11-18; Apocalipsis 14:9-12; Apocalipsis 20:4.
Banco de Pagos Internacionales (BIS), 22 de agosto de 2025: Advancing in tandem – results of the 2024 BIS survey on central bank digital currencies and crypto. Fuente del dato según el cual 85 de 93 bancos centrales encuestados (91 %) exploraban CBDC minoristas, mayoristas o ambas. https://www.bis.org/publ/bppdf/bispap159.htm
Reserve Bank of India, actualizado el 29 de abril de 2026: Digital Rupee (e₹) – Frequently Asked Questions. Fuente oficial sobre programabilidad mediante fecha de expiración, geolocalización, categoría comercial y destinatarios específicos. https://www.rbi.org.in/commonman/english/scripts/FAQs.aspx?Id=3686
Reserve Bank of India: Annual Report 2024-25. Información sobre pruebas de programabilidad y casos de uso. https://www.rbi.org.in/scripts/AnnualReportPublications.aspx?Id=1436
Banco Central Europeo, actualizado el 17 de agosto de 2026: Preguntas frecuentes sobre el euro digital. Fuente de la posición actual del BCE respecto del dinero programable y de los pagos condicionales. https://www.ecb.europa.eu/euro/digital_euro/faqs/html/ecb.faq_digital_euro.es.html
Banco Mundial, mayo de 2026: Global Digital Public Infrastructure Program: From Foundations to Scale. Fuente sobre identidad digital, pagos, intercambio seguro de datos y apoyo a más de 80 países. https://www.worldbank.org/en/results/2026/05/06/global-digital-public-infrastructure-program
Banco de Pagos Internacionales (BIS), Project Agorá: fuente sobre las pruebas de julio de 2026 de una plataforma compartida, programable y multidivisa para pagos mayoristas internacionales con valor monetario real. https://www.bis.org/project/agora
Department of Finance Canada: documentación oficial sobre las medidas financieras aplicadas bajo la Emergencies Act en 2022. https://www.canada.ca/en/department-finance/news/2022/06/remarks-by-the-deputy-prime-minister-and-minister-of-finance.html
Federal Court of Appeal of Canada: Attorney General of Canada et al. v. Canadian Civil Liberties Association et al., 2026 FCA 6. https://www.fca-caf.ca/en/pages/decisions/plain-language-decision-summaries/2026-fca-6